
Un’imponente frode fiscale basata sulla somministrazione illecita di manodopera è stata smantellata dalla Guardia di Finanza di Roma. L’operazione ha portato agli arresti domiciliari per un commercialista romano, indagato come regia contabile dell’organizzazione, e al sequestro preventivo di oltre 14 milioni di euro ad otto persone coinvolte.
Otto indagati nello scandalo delle cooperative ‘schermo’ e falsi contratti nella vigilanza e ristorazione, per fornire manodopera a prezzi stracciati senza versare i contributi
L’indagine, coordinata dalla Procura della Repubblica di Roma ed eseguita dai finanzieri del Nucleo Operativo Metropolitano, ha portato alla luce un sofisticato meccanismo di evasione fiscale sistematica operante sul territorio regionale. Al centro della struttura illecita figuravano quattro cooperative consorziate, utilizzate dagli indagati come mere scatole vuote e schermi giuridici.
Queste strutture societarie avrebbero assunto, unicamente sulla carta, 2.478 lavoratori, i quali sarebbero poi stati impiegati da aziende terze operanti nei settori della ristorazione, della vigilanza privata e dei servizi alle imprese.
L’impiego del personale avveniva attraverso fittizi contratti di appalto o di distacco privi dei requisiti previsti dalle norme di legge, mascherando quella che a tutti gli effetti era una somministrazione irregolare di forza lavoro su larghissima scala.
Il metodo delle fatture false e la rotazione societaria
Il sistema consentiva alle società utilizzatrici di abbattere in modo drastico il proprio carico fiscale e contributivo. Le cooperative apri-e-chiudi emettevano costantemente fatture relative a operazioni mai eseguite e fornivano DURC falsificati per attestare una regolare posizione contributiva in realtà inesistente.
Il meccanismo prevedeva una scansione temporale ben precisa: non appena le cooperative accumulavano debiti milionari e ormai inesigibili nei confronti dell’Erario per il mancato versamento di IVA e ritenute fiscali, venivano poste in liquidazione o avviate a procedure concorsuali.
A quel punto, l’organizzazione provvedeva a rimpiazzarle immediatamente con nuove entità societarie pronte a rigenerare la medesima dinamica illecita, azzerando le pendenze fiscali e proseguendo l’attività senza soluzione di continuità.
Il dumping sociale e l’impiego delle unità specializzate
Le ripercussioni dell’articolato schema andavano ben oltre l’ambito strettamente tributario, configurando una grave forma di dumping economico e sociale. Scaricando sui veicoli societari fittizi tutti gli oneri previdenziali e assistenziali della forza lavoro, le imprese beneficiarie disponevano di manodopera a costi nettamente inferiori a quelli di mercato, alterando le regole della libera concorrenza a danno delle aziende rispettose delle regole e privando i lavoratori delle tutele assicurative spettanti.
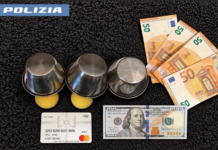
Per ricostruire i flussi finanziari e individuare la valuta accumulata, i militari si sono avvalsi delle tecnologie avanzate dello S.C.I.C.O., specializzate nella ricerca di intercapedini e doppi fondi, affiancate dall’impiego dei cani “cash dog” del Gruppo di Fiumicino, fondamentali nel fiutare il denaro contante nascosto.
La regia professionale e le garanzie procedurali
L’intera gestione amministrativa e contabile del circuito era curata da un commercialista romano, per il quale il Giudice per le Indagini Preliminari del Tribunale capitolino ha disposto la misura cautelare degli arresti domiciliari. La condotta contestata al professionista consisteva nel porre le proprie competenze al servizio della frode, pianificando le compensazioni d’imposta fittizie e l’emissione dei documenti falsi.
È doveroso precisare che i provvedimenti eseguiti nelle province di Roma, Latina e Viterbo si collocano nella fase delle indagini preliminari. Per il principio di presunzione di innocenza, la responsabilità penale delle persone sottoposte ad indagine sarà accertata in via definitiva soltanto qualora intervenga una sentenza irrevocabile di condanna.